L'industrie mondiale des blocs de béton (CMU) connaît cette année une profonde mutation structurelle. Les exigences de décarbonation, l'automatisation accrue des usines et la volatilité des coûts du ciment redéfinissent la rentabilité et les stratégies de développement des produits en Amérique du Nord, en Europe, dans les pays du Golfe et en Asie du Sud-Est. Si la production de blocs creux classiques reste un marché local important, les lignes de production de blocs à faible empreinte carbone, séquestrant le carbone et isolés passent des projets pilotes aux appels d'offres commerciaux, créant ainsi un marché à deux vitesses pour les fabricants de blocs du monde entier.
Le ciment, le sable et les granulats représentent encore environ 70 à 75 % du coût des marchandises vendues d'une usine de blocs standard, et la volatilité des prix régionaux du ciment continue de comprimer les marges des blocs de base sur de nombreux marchés. Les opérateurs du secteur indiquent que les usines modernes et automatisées bien gérées, fonctionnant à plus de 70 % de leur capacité, peuvent dégager des marges d'EBITDA de 15 à 25 % et des marges bénéficiaires nettes de 10 à 20 %, tandis que les usines implantées sur des marchés locaux saturés ou fonctionnant à moins de 60 % de leur capacité voient souvent leur marge nette chuter à 3-8 %. Les pavés haut de gamme, les éléments décoratifs et les blocs de soutènement techniques demeurent la principale source de profit, avec des marges brutes atteignant 45 à 55 % pour les producteurs qui réussissent à diversifier leur offre en s'éloignant des blocs creux gris génériques.
La principale nouveauté industrielle de 2026 réside dans le déploiement rapide des technologies de durcissement au carbone et de fabrication de blocs sans ciment. Des projets soutenus par la Commission européenne, tels que CO₂ncrEAT, déploient des blocs de maçonnerie sans ciment qui fixent le CO₂ industriel grâce à des résidus d'acier et de scories de chaux, permettant ainsi d'obtenir des performances carbone négatives à l'échelle industrielle et non plus seulement en laboratoire. Par ailleurs, les essais sur le terrain menés en 2026 par le MIT et CarbonCure confirment que l'injection de CO₂ lors du malaxage peut réduire la consommation de ciment de 4 à 6 % tout en améliorant la résistance initiale. Cette simple modernisation permet à de nombreuses usines de blocs de taille moyenne d'intégrer cette technologie sans avoir à remplacer l'intégralité de leur ligne de production. Les blocs de béton à base d'agrégats recyclés sont également de plus en plus acceptés par les normes : les fines de béton recyclé carbonatées et les scories d'acier inoxydable sont désormais utilisées dans la fabrication de blocs creux sans ciment à la résistance structurelle vérifiée, offrant ainsi aux déchets de démolition une voie de valorisation à forte valeur ajoutée, au lieu de leur simple recyclage pour la construction de fondations routières.
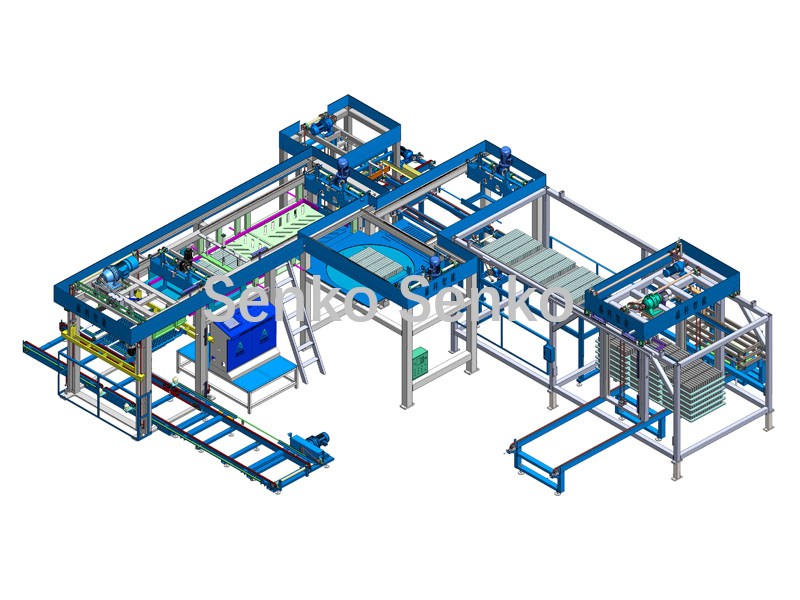
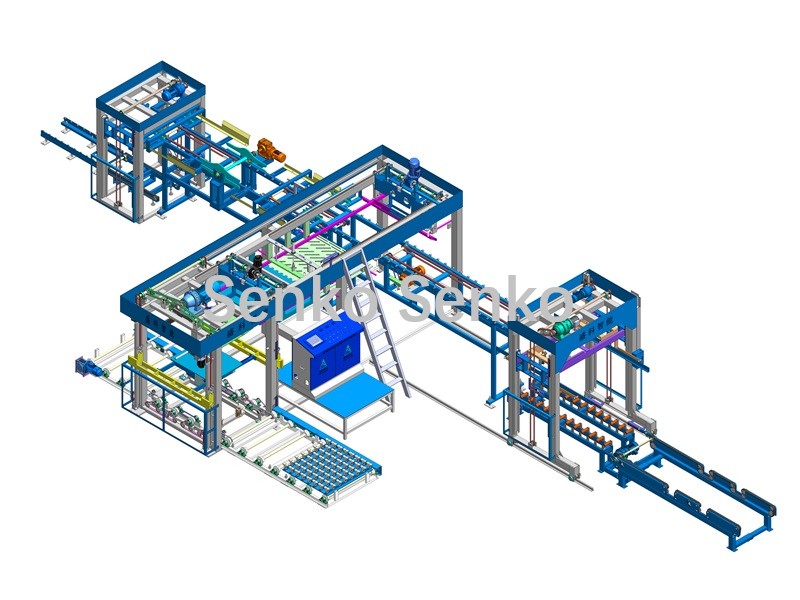
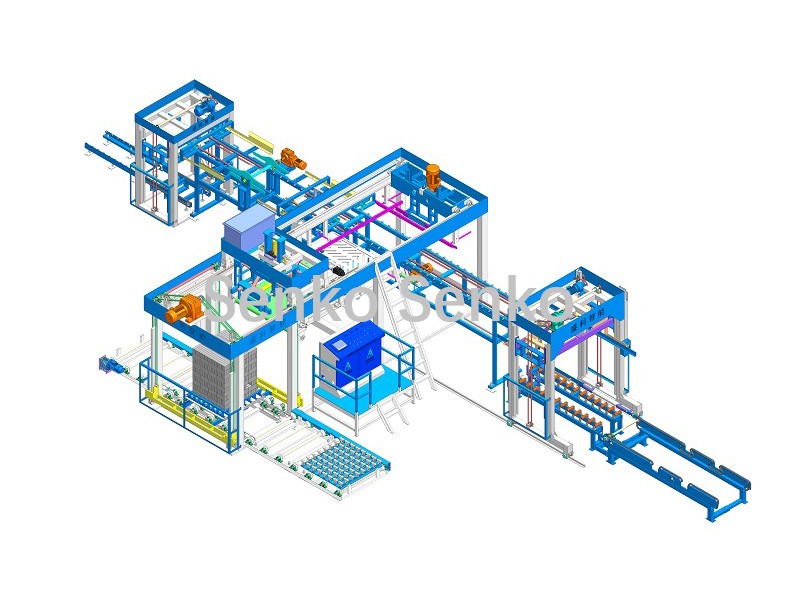
L'automatisation est une autre tendance majeure, notamment sur les marchés à forte croissance des régions chaudes. Dans les pays du Golfe, les lignes de production de blocs entièrement automatisées ont vu leur part de marché passer de 32 % en 2022 à 47 % en 2026, les constructeurs privilégiant une tolérance dimensionnelle constante et des taux de rebut réduits face à la pénurie de main-d'œuvre qualifiée (Kimberly M...). Des acteurs régionaux comme Saudi Readymix ont ajouté cette année des chargeuses électriques à batterie et des équipements de manutention sur leurs sites de stockage afin de réduire les émissions de diesel sur les aires de séchage et les parcs à matières premières, alignant ainsi leurs sites de production sur la réglementation nationale en matière d'approvisionnement pour la construction à zéro émission nette. Les fabricants d'Asie du Sud-Est et d'Inde, quant à eux, privilégient les lignes semi-automatiques, un compromis permettant d'éviter des investissements importants tout en limitant le gaspillage de main-d'œuvre.
Les tendances de la demande divergent fortement selon les régions. Le marché du Golfe poursuit sa forte expansion, avec une croissance annuelle composée prévue de 5,94 % jusqu'en 2031, soutenue par d'importants programmes d'infrastructures résidentielles et touristiques. De nombreux marchés d'Amérique du Nord et d'Europe occidentale connaissent une croissance des volumes plus lente, mais une hausse des prix pour les blocs à faible empreinte carbone certifiés EPD, car les prescripteurs de projets publics et commerciaux exigent désormais des déclarations environnementales de produits pour les matériaux de maçonnerie. À l'inverse, les marchés caractérisés par des procédures d'autorisation peu contraignantes, une concurrence locale fragmentée et une surproduction de petites usines de blocs artisanaux restent prisonniers de guerres des prix, où les producteurs se font concurrence presque exclusivement sur le prix unitaire plutôt que sur les critères de durabilité.
Les analystes du secteur préviennent que la transition écologique n'est pas automatiquement rentable. Les nouveaux liants à faible teneur en carbone, les équipements de captage du carbone, la vérification carbone par un organisme tiers et la certification EPD engendrent des coûts supplémentaires. Au cours des deux à trois prochaines années, l'avantage concurrentiel lié à la transition écologique profitera surtout aux producteurs capables de facturer une prime écologique certifiée aux acheteurs institutionnels, plutôt qu'aux usines qui se contentent de remplacer les matières premières et de vendre sur des marchés de produits de base non différenciés.
Les perspectives à court terme pour 2026-2027 reposent sur trois variables : la stabilité du prix du ciment, les appels d’offres locaux dans le secteur de la construction et la rapidité avec laquelle les normes de construction écologique intègrent des limites d’émissions de carbone dans les spécifications standard de la maçonnerie. Les usines de blocs qui combinent un taux d’utilisation élevé, un approvisionnement local en granulats, un contrôle qualité automatisé et une part de références haut de gamme à faible empreinte carbone sont bien placées pour surperformer ; les opérateurs qui s’appuient uniquement sur des blocs creux standard sont confrontés à une compression continue de leurs marges.
Q : Quel est le principal facteur qui influencera les marges bénéficiaires de CMU en 2026 ? A : Le taux d’utilisation des capacités demeure le principal levier, suivi par le coût du transport des matières premières et la gamme de produits. Les améliorations à faible émission de carbone ne peuvent accroître les marges que si les acheteurs sont prêts à payer un surcoût écologique.
Q : Existe-t-il actuellement sur le marché des blocs de béton à bilan carbone négatif ? R : Oui. Des lignes de production de blocs de béton sans ciment, à base de laitier carbonaté et de fines recyclées, sont déjà en production commerciale dans certaines régions d'Europe, tandis que des systèmes de réduction de la teneur en ciment par injection de CO₂ sont disponibles pour moderniser les usines de fabrication de blocs existantes dans le monde entier. De nombreuses options restent toutefois limitées aux projets soumis à des exigences en matière d'empreinte carbone.
Q : Pourquoi l'automatisation connaît-elle la croissance la plus rapide sur le marché des blocs du CCG ? A : La pénurie de main-d'œuvre qualifiée, les importantes commandes récurrentes d'infrastructures et les exigences strictes de cohérence pour les projets de grande hauteur et gouvernementaux rendent les lignes entièrement automatisées attrayantes, même avec des dépenses d'investissement plus élevées.
Q : Est-il possible d'ajouter une technologie de blocs à faible émission de carbone à une usine semi-automatique existante ? A: Des modernisations partielles, telles que l'injection de CO₂, le dosage supplémentaire de matériaux cimentaires et le tri des granulats recyclés, sont envisageables pour la plupart des lignes existantes. La cure par carbonatation sans ciment nécessite généralement de nouveaux équipements de traitement.
Q : Les normes de construction écologique vont-elles bientôt rendre obsolètes les parpaings gris standard ? R : Non. Les blocs de béton conventionnels resteront la norme pour les constructions résidentielles locales de faible envergure pendant encore plusieurs années. Le principal changement réside dans le fait que les grands projets publics et commerciaux exigeront de plus en plus des alternatives à faible émission de carbone ou une documentation environnementale de produit (DEP).
Q : Quel est le plus grand risque pour les fabricants de blocs qui adoptent des produits CMU écologiques ? A : Investir dans des équipements de décarbonation sans contrats premium garantis. Sans acheteurs prêts à payer plus cher pour des émissions de carbone faibles et certifiées, la hausse des coûts de production et de certification réduira les marges.
Ventes : No.33,Jinhe Avenue,Binjiang Development Zone, Daxiamei Area,Nanan County,Quanzhou City, Fujian,China
Appelez-nous maintenant : +8615559090996
E-mail : senko@fjsenko.com